富裕層の仲間入りをしたいときに読むべき文献


(株)RYODEN【8084】:新規購入株
先日、私は RYODEN(菱電商事株式会社・8084) の株式を新規に購入しました。
派手さのない企業ではありますが、今後の日本産業の構造変化や製造業の再成長を考えるとき、同社のような企業こそ中長期的に価値を発揮するのではないかと感じています。
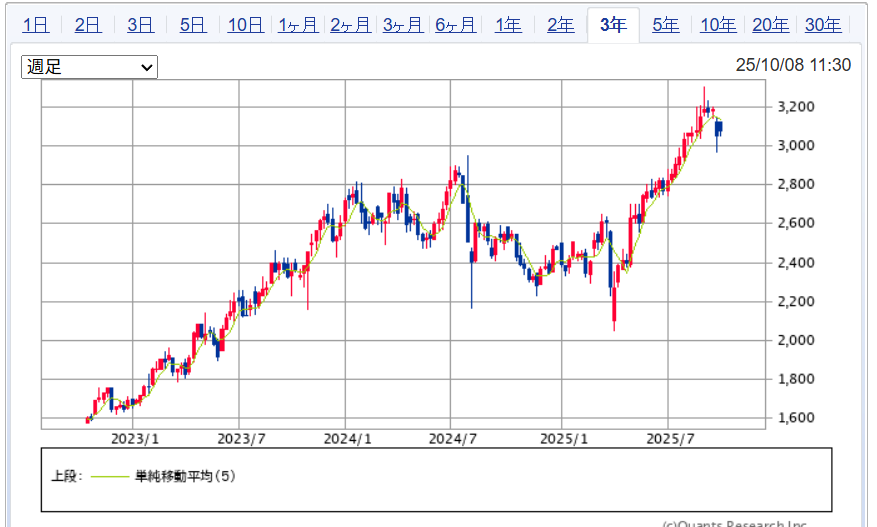
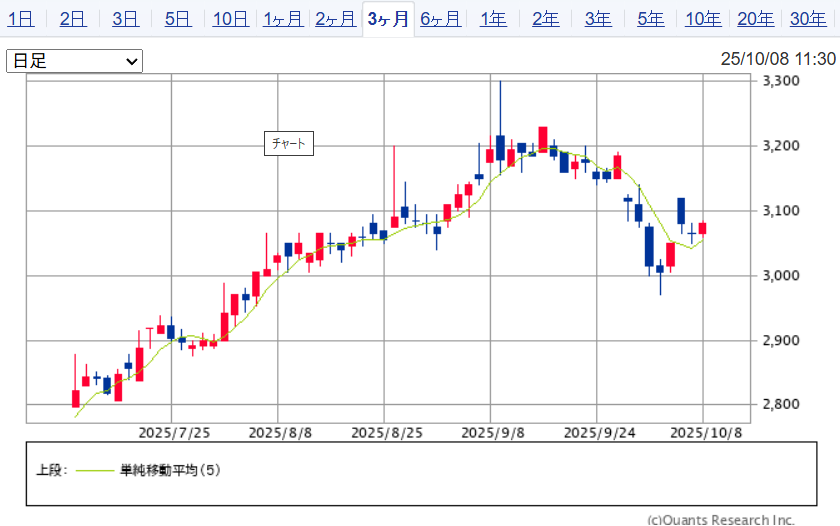
取得単価:3,070 予想PER:13.82倍 予想EPS:222.8
実績PBR:0.74倍 実績BPS:4,141.24 予想配当利:4.42% 予想1株配当:136
会社概要と事業構成
菱電商事株式会社(RYODEN)は、三菱電機グループの中核商社として1950年に設立されました。
主力事業は「FAシステム」「空調・ビル設備」「半導体・デバイス」「情報通信」の4分野で構成されており、製造業から社会インフラ、都市開発まで、幅広い領域でビジネスを展開しています。
特に強みを発揮しているのが、ファクトリーオートメーション(FA)分野です。三菱電機の制御機器を中心に、工場の自動化・省エネ化・IoT化を支援するシステムインテグレーションを行っています。
単なる商社機能にとどまらず、顧客の現場課題に合わせて最適なソリューションを提案する「技術商社」としての立ち位置を確立している点が、同社の特徴だと思います。
安定した財務体質と株主還元姿勢
投資の観点から見ると、RYODENの魅力はまず財務の健全性にあります。
自己資本比率は40%超と堅実で、営業キャッシュフローも安定。借入依存度が低く、無理のない経営を維持しています。
利益率は決して高くはありませんが、着実な取引関係に支えられた安定的な収益構造を持っています。
配当政策についても注目すべき点が多く、近年は連続増配傾向を維持しています。
2025年3月期の予想配当利回りは約3%前後であり、加えて自社株買いも実施しており、株主還元に前向きな姿勢が見て取れます。
短期的な利益よりも、長期的な信頼関係を重視する経営方針に共感を覚えます。
DXとAIへの取り組み
商社と聞くと「人のつながり」や「営業力」のイメージが強いですが、RYODENはかなり早い段階から**デジタルトランスフォーメーション(DX)**に取り組んでいます。
自社の業務効率化だけでなく、顧客企業に対してもAI・IoT技術を活用した「スマートファクトリー化」の支援を行っており、FA事業の高度化に寄与しています。
特に、データを活用した予防保全・稼働率の最適化など、製造現場のデジタル化を支えるソリューションの展開は、将来的な成長ドライバーとなる可能性があります。
三菱電機グループの強固な技術基盤を背景に、AI時代の“工場の頭脳”を担う存在へと進化していると感じます。
コーポレートガバナンスと企業文化
企業としての信頼性を支えるもう一つの柱が、**コーポレートガバナンス(企業統治)**の強化です。
RYODENは社外取締役比率を高め、監査・指名・報酬委員会を通じて経営の透明性を向上させています。
また、サステナビリティ推進室を設置し、ESG(環境・社会・ガバナンス)経営を中長期戦略の中核に据えています。
とりわけ印象的なのは、「誠実」「信頼」「挑戦」という企業理念が形式的なものではなく、社員一人ひとりの行動規範として定着している点です。
短期的な収益を追わず、顧客・パートナー・地域社会との関係を丁寧に積み重ねる姿勢は、日本的商社文化の良さを体現しているように思います。
商社という“静かな成長株”
市場ではどうしてもAI関連や新興企業が注目されがちですが、RYODENのような堅実な商社は「静かな成長株」として非常に魅力的です。
安定した収益構造を背景に、将来的な成長テーマ(スマートファクトリー・省エネ・半導体)にも関わるポジションを確保している点は大きな強みです。
商社という業態は、景気変動や為替影響を受けやすい一方で、長期的には技術と人の信頼関係で生き残るビジネスモデルです。
その意味で、RYODENは単なる中間流通業ではなく、「産業の神経網」を担う存在だと感じます。
配当政策と実績
投資家にとってRYODENの大きな魅力の一つは、安定した配当政策にあります。
2026年3月期の年間配当は1株あたり136円が予定されており、配当利回りは約4%台と高水準です。
過去を振り返ると、2023年3月期は74円、2024年3月期と2025年3月期はいずれも106円と着実に増配が続いています。配当性向はおおむね50%前後で、業績に応じた適切なバランスを維持しています。
同社は「安定配当と持続的な増配の両立」を方針として掲げており、短期的な業績の波に左右されない安定的な株主還元を志向しています。
現金を積極的に使う経営スタイルではありませんが、その堅実さこそが長期保有に向く要素だと感じます。財務体質も健全で、自己資本比率は40%台を維持。無理のないキャッシュフロー経営が続いています。
株主優待制度
RYODENは株主優待制度も設けており、毎年3月末時点で100株以上を保有している株主を対象にQUOカードを進呈しています。
制度内容は以下のとおりです。
優待の発送は毎年6月頃で、長期保有者を優遇する仕組みとなっています。
継続保有の条件は、株主名簿に同一株主番号で4回以上連続して記載されることです。
QUOカードという形は使い勝手が良く、日常的に利用できる点も個人投資家には好評です。配当と組み合わせることで、総合利回りは5%前後に達することもあり、長期保有の魅力を高めています。
配当・優待を含めた投資魅力
RYODENの投資魅力は、次の3点に集約されると感じます。
-
高い安定感と堅実な経営基盤
製造業や建設業といった社会インフラに深く関わる事業構成を持ち、景気変動に強いバランスの取れた収益構造を築いています。 -
安定した配当と継続的な増配
連続増配実績に裏打ちされた株主還元方針は、長期投資家に安心感を与えます。 -
優待による長期保有インセンティブ
QUOカードによるシンプルかつ実用的な優待制度は、長期で支援する株主を大切にする企業姿勢の表れといえます。
最後に
派手なニュースにはなりにくい企業ですが、RYODENのような会社こそ、日本の製造業の底力を支えています。
地味に見えるかもしれませんが、堅実な経営、誠実な企業文化、確かな技術基盤を備えた企業は、時代の変化に強いものです。
私は今後も、こうした「静かに強い企業」を長期的に応援していきたいと思っています。
RYODENは、まさにその第一歩としてふさわしい銘柄でした。
明治時代
はじめに:明治時代とは何か

-
時期と元号
明治時代:(JapanKnowledge)
1868年(明治元年)から1912年(明治45年)までの約44〜45年
元号「明治」は「一世一元の制」の導入とともに定められ、天皇の代替わりで元号が改められる制度が確立されました。 -
時代区分・性格
明治時代は「近代日本」が形成された時期とされ、「封建制度の終焉 → 近代国家建設」という転換期でもあります。
また、幕末から明治へつながる動きを含め、「明治維新/明治改革」の文脈で語られることが多いです。(Encyclopedia Britannica)
| 年 | 出来事 | 解説 |
|---|---|---|
| 1867 | 大政奉還・王政復古 | 幕府政治が終わり、新政府の基盤が成立。 |
| 1868 | 戊辰戦争・明治改元 | 旧幕府との内戦が始まり、近代国家化の起点。 |
| 1869 | 版籍奉還 | 諸藩が領地・人民を返上し、中央集権化へ。 |
| 1871 | 廃藩置県・岩倉使節団派遣 | 県制で統一、欧米制度の本格調査。 |
| 1872 | 太陽暦採用・学制公布 | 暦と初等教育制度を近代化。 |
| 1873 | 明治六年の政変(征韓論争) | 出兵論を巡る対立で西郷・板垣ら下野。 |
| 1874 | 民選議院設立建白書 | 国会開設要求が民権運動を促進。 |
| 1876 | 日朝修好条規 | 朝鮮と条約締結、治外法権を確保。 |
| 1877 | 西南戦争 | 西郷隆盛を中心とする士族の反乱が終息。 |
| 1881 | 明治十四年の政変・自由党結成 | 政府改革と政党政治の胎動。 |
| 1885 | 伊藤博文が初代内閣総理大臣に就任 | 近代的行政体制の確立。 |
| 1889 | 大日本帝国憲法公布 | 立憲君主制国家としての枠組みが完成。 |
| 1890 | 第一回帝国議会開催 | 憲法体制下の政治が始動。 |
| 1894 | 日清戦争開戦・条約改正 | 清に勝利し、台湾を獲得。 |
| 1902 | 日英同盟締結 | 欧米列強と対等な軍事同盟を実現。 |
| 1904 | 日露戦争開戦 | ロシアに勝利し、列強の一員に。 |
| 1910 | 韓国併合 | 朝鮮半島を日本の統治下に編入。 |
| 1911 | 関税自主権の回復 | 不平等条約を撤廃し、完全な独立国へ。 |
| 1912 | 明治天皇崩御・大正改元 | 明治の終焉、新時代の幕開け。 |
■ 大政奉還(たいせいほうかん)
時期:1867年10月(慶応3年)
主導者:徳川慶喜(とくがわ よしのぶ)
徳川幕府の第15代将軍・徳川慶喜が、政権(統治の権限)を朝廷に返上した出来事です。260年以上続いた幕府政治を自ら終わらせ、政治の主導権を天皇のもとに戻そうとしました。
背景には、
しかし実際には、倒幕派(薩長)は幕府を完全に排除したい意図があり、これで争いが終わることはありませんでした。
■ 王政復古の大号令(おうせいふっこのだいごうれい)
時期:1867年12月9日(慶応3年)
主導者:岩倉具視・西郷隆盛・大久保利通 など
大政奉還のあとも慶喜が政治の実権を握っていたため、討幕派はこれを覆すべく「王政復古の大号令」を発しました。
この布告によって、**天皇中心の新政府(明治政府)**の成立が正式に宣言されます。
同時に、
-
幕府の廃止
-
新しい政治機構(総裁・議定・参与の三職制)の設置
が決定され、ここで事実上の明治新政府が誕生しました。
老後資金の不足を考える:共働き夫婦の年金シミュレーション
老後資金はどれくらい不足するのか?共働き夫婦の年金シミュレーション
はじめに:人生100年時代の老後不安
テレビや新聞で「人生100年時代」という言葉を耳にする機会が増えました。寿命が延び、健康寿命とのギャップも長くなる中で、多くの人が抱く最大の関心事は「老後資金は足りるのか?」という点です。
本記事では、サラリーマン(民間企業勤務)と教員(公務員)の共働き夫婦をモデルケースに、老後の生活費と年金の収支をシミュレーションし、不足額と必要な追加収入について具体的に考えていきます。
老後に必要な生活費とは
老後の生活費には「平均的な生活費」と「ゆとりある生活費」の2種類が議論されます。
-
総務省「家計調査(2019年)」によると、夫婦2人の最低限の生活費は月27.0万円。
-
生命保険文化センターの調査では、旅行や趣味を含めた「ゆとりある生活費」は月36.1万円。
つまり「最低限の生活費」と「ゆとりある生活費」には約9万円の差があります。後者を選ぶかどうかで、必要な資金計画は大きく変わります。
年金制度の基礎:2階建ての仕組み
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造です。
-
国民年金(基礎年金):原則すべての国民が加入、満額で月約6.5万円(2024年度水準)。
-
厚生年金:会社員や公務員が加入し、給与に応じて上乗せされる。平均で月約14.4万円(2019年度調べ)。
共働き夫婦の場合、それぞれの年金が合算されるため、夫婦合計で25〜30万円程度となるケースが一般的です。
モデルケースの設定
今回のシミュレーションでは、以下の条件を想定します。
-
夫:民間企業に勤務し、定年まで厚生年金に加入。平均的な年収を前提とし、将来の年金額は月14万円程度。
-
妻:公立学校の教員として勤務。退職まで公務員共済に加入。将来の年金額は月16万円程度。
夫婦合計で受け取れる年金は 月30万円 前後と仮定します。
老後生活費との比較
次に、生活費と年金の差を具体的に計算してみましょう。
ケース1:平均的な生活費(27万円)
-
年金収入:30万円
-
支出:27万円
-
差額:+3万円
この場合、生活費は年金だけでカバー可能で、むしろ余裕が生まれます。
ケース2:ゆとりある生活費(36.1万円)
-
年金収入:30万円
-
支出:36.1万円
-
差額:▲6.1万円
「ゆとりある老後」を送るためには、毎月6万円前後の不足が発生します。
長寿化による不足額の累積
夫65歳から妻87歳までを想定すると、約22年間の老後生活となります。
-
毎月不足額:6.1万円
-
年間不足額:約73万円
-
22年間合計:約1,600万円
つまり、共働きで年金額が平均より多めでも、「ゆとりある生活」を選べば、老後資金として1,600万円以上の追加準備が必要になる計算です。
毎月どれくらいの追加収入が必要か
不足額を補う方法としては、大きく2つがあります。
-
退職金や貯蓄を取り崩す
-
老後も継続的に収入を得る
毎月の必要額
-
ゆとりある生活を望む場合:毎月6万円前後の追加収入が必要。
-
もし旅行や趣味をより積極的に楽しみたい場合は、10万円程度を想定しておくのが現実的。
不足を補う資産形成の方法
不足額を埋めるためには、現役時代からの資産形成が不可欠です。代表的な方法を整理します。
老後資金シミュレーションのまとめ
-
サラリーマンと教員の共働き夫婦でも、年金は月30万円程度。
-
平均的な生活費なら賄えるが、ゆとりある生活には月6万円不足。
-
22年間で約1,600万円の追加資金が必要。
-
現役時代からiDeCo・NISA・退職金運用などを組み合わせ、老後資金を計画的に確保することが不可欠。
終わりに:老後は「お金の不安」を減らす準備で変わる
「人生100年時代」の老後は、資金の不足をどう埋めるかによって生活の質が大きく変わります。早い段階で必要額を把握し、計画的な準備を進めれば、退職後も安心して趣味や旅行を楽しめます。
つかささん、この記事をそのままブログに掲載していただければ、読者にとって非常に実用的で、かつ共感を得られる内容になると思います
退職金はどれくらいもらえるのか?平均額の比較
老後資金を語るうえで重要な要素が「退職金」です。年金だけで不足する分を、退職金や貯蓄で補えるかが大きなポイントになります。
厚生労働省「就労条件総合調査(2020年)」によると、大卒・定年退職者の平均退職金額は以下の通りです。
| 勤務先区分 | 大卒・管理職コース | 大卒・一般職コース | 高卒・一般職コース |
|---|---|---|---|
| 企業(平均) | 約1,983万円 | 約1,618万円 | 約1,178万円 |
| 公務員(平均) | 約2,200万円 | ― | ― |
-
民間企業のサラリーマンの場合、平均退職金は 約1,600万〜2,000万円。
-
公務員(教員など)の場合は、さらに手厚く 約2,200万円前後 が見込まれます。
モデルケースの「サラリーマン+教員の共働き夫婦」では、夫婦合計で 約3,800万〜4,000万円 の退職金を受け取れる可能性が高いと考えられます。
退職金と年金の組み合わせによる老後資金シミュレーション
ここまでの情報を整理すると次のようになります。
年金のみの場合
-
受給額:夫14万円+妻16万円=合計30万円
-
ゆとりある生活費:36.1万円
-
毎月不足:▲6.1万円
-
22年間合計不足:約1,600万円
退職金を考慮した場合
-
夫婦合計の退職金:約3,800万〜4,000万円
-
不足分1,600万円は退職金で十分に補填可能
-
残りの退職金は、医療費・介護費・住宅リフォーム費など突発的支出への備えに活用できる
この結果、共働き夫婦の場合は「退職金をうまく運用すれば、年金不足を大きく補える」ことが見えてきます。
まとめ
-
サラリーマンと教員の共働き夫婦の場合、年金収入は月30万円前後。
-
平均的生活費ならカバー可能だが、ゆとりある生活には月6万円不足。
-
不足分は22年間で約1,600万円に達する。
-
しかし退職金(約3,800万〜4,000万円)を考慮すれば、その不足分は十分に補える。
-
老後の安心を確保するには、退職金を生活費に回すだけでなく、資産運用や流動性確保を組み合わせることが重要。
出典・参考資料
-
厚生労働省「令和元年簡易生命表の概況」
https://www.mhlw.go.jp/toukei/saikin/hw/life/life19/index.html -
総務省統計局「家計調査年報(家計収支編)2019年」
https://www.stat.go.jp/data/kakei/2019np/ -
生命保険文化センター「生活保障に関する調査(2019年度)」
https://www.jili.or.jp/research/report/chousa10th.html -
厚生労働省年金局「令和元年度厚生年金保険・国民年金事業の概況」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000106808_1.html -
厚生労働省「就労条件総合調査(2020年)」
https://www.mhlw.go.jp/toukei/list/4-25.html
金融資産保有の動向と影響の分析
今日はこの記事を見ました。
もう金融に精通されている皆さんにとっては見慣れている、見慣れすぎている図と表方と思います。
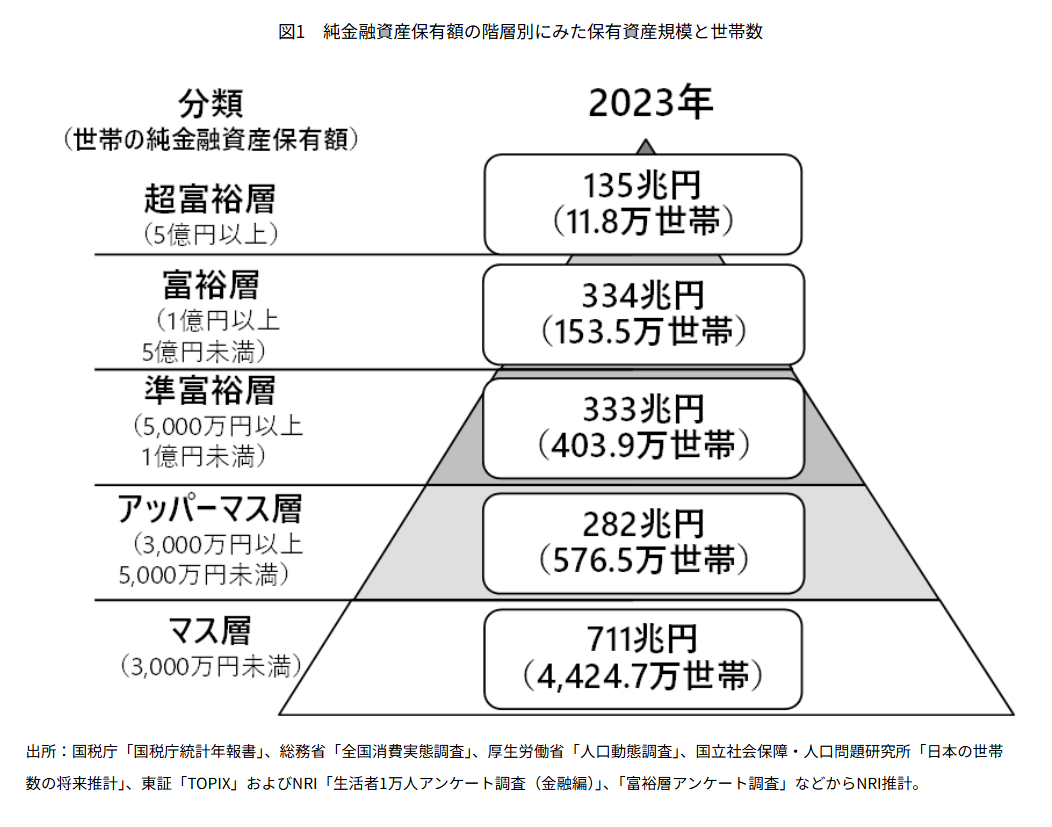
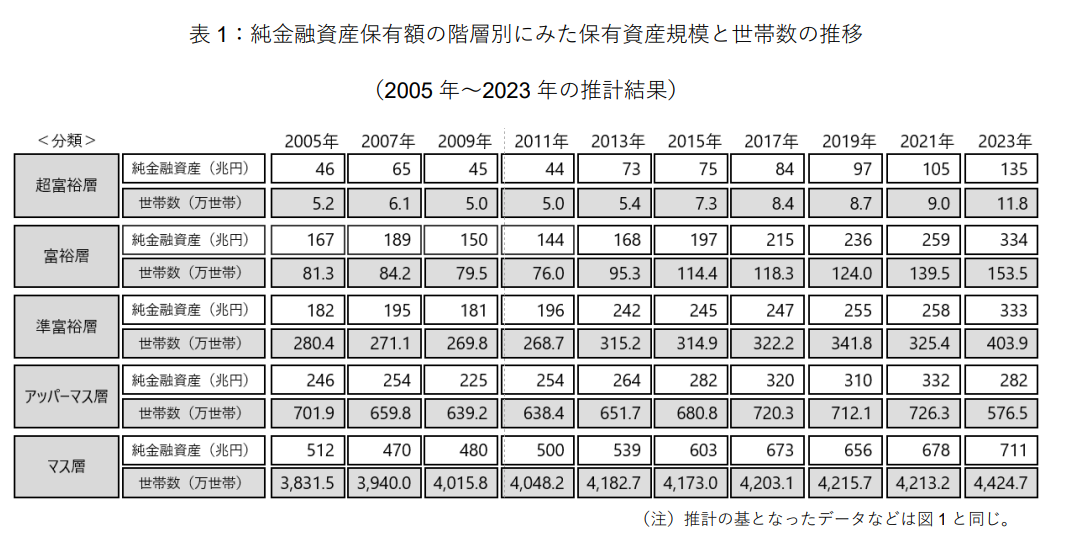
預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯として保有する金融資産の合計額から負債を差し引いた「純金融資産保有額」を基に、総世帯を5つの階層に分類したピラミッド、通称「金融ピラミッド」と呼ばれているものです。
表1の世帯数推移をグラフで見てみましょう。こちらは私が作成したものですが、結果は、アッパーマス層以上のみを載せています。
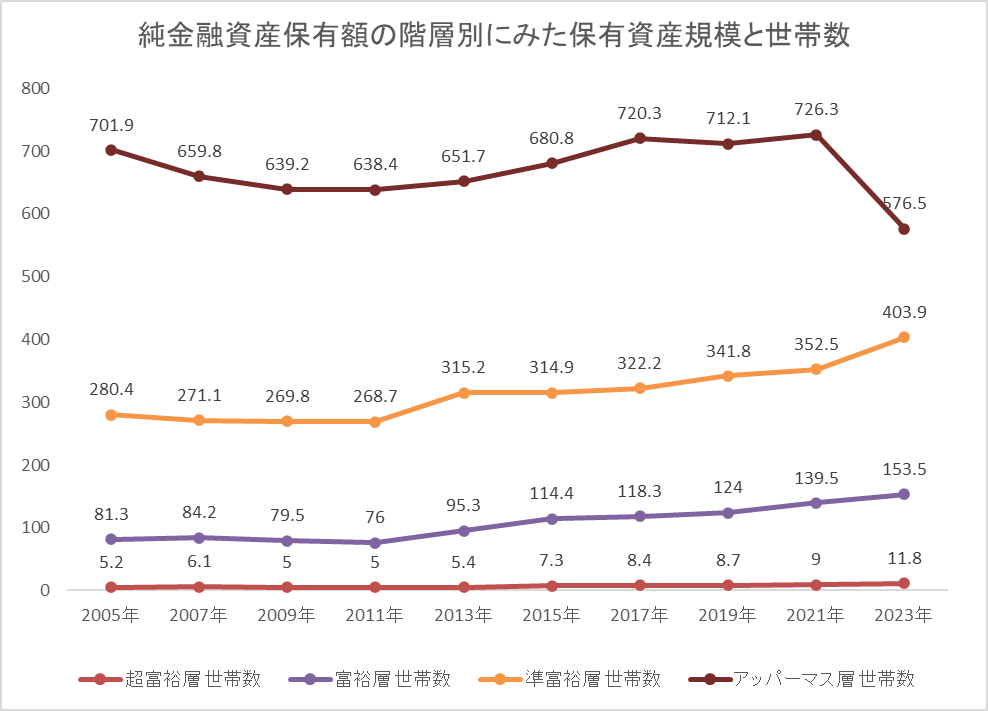
最新の研究結果ではアッパーマス層の世帯数が減少しています。一方で純金融資産保有額が5000万円を超える準富裕層以上は増加しています。
記事にもあるように、株価の高騰に加え、外貨建て資産の実質的な価値が増加していることが理由と考察されています。
この野村総合研究所の考察の結果を裏付けする研究が博報堂によりなされました。
野村総合研究所の公表から約半年後にこのレポートが公開されました。
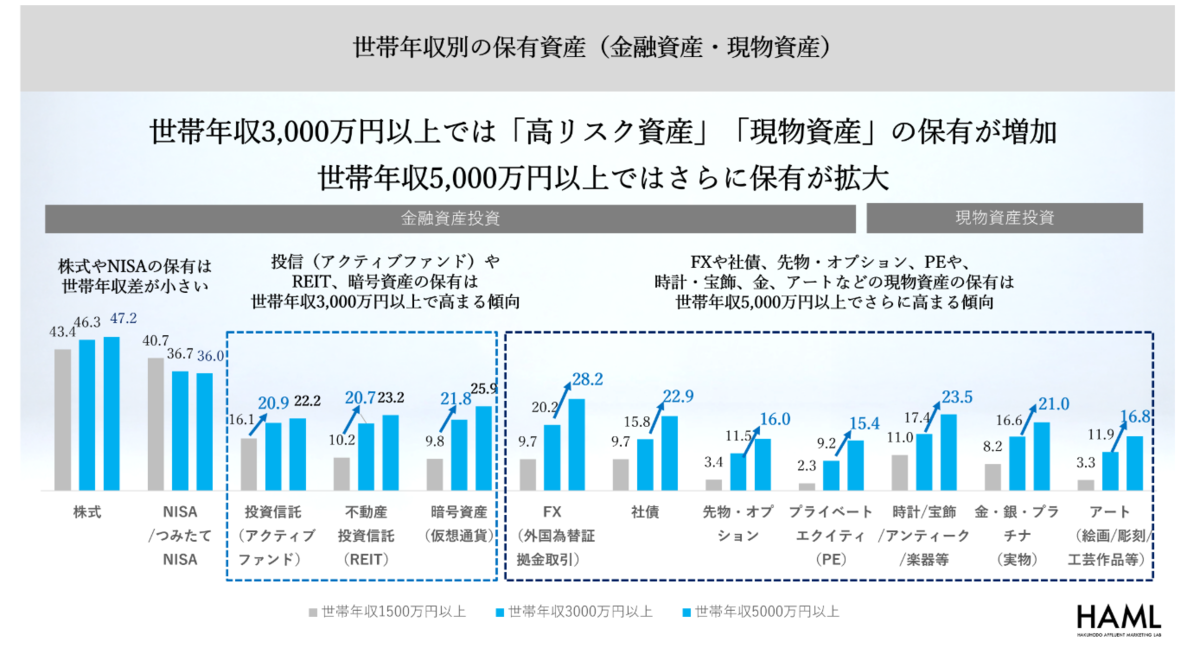
上図は世帯年収毎の結果を出してものですが、一部違和感がある箇所もありました。
富裕層に該当する方々は単に株式を保有しているだけではなく、現物資産投資も積極的に行っているようです。
不完全な自分を楽しむ
30代の半ばに差し掛かって以降、仕事に対する考えが少しずつ変わっていきました。
それは少なくとも20代のときから資産が増えているからなのか、仕事自体や周りとの熱量との違いに気づいたからなのか。色々な理由が複合的に絡み合い、自己分析を難しくしています。
ただ何にせよ、10年前とは確実に感情の違いが出てきたことは確かです。
全ての方が同じような感覚を持っているのではないでしょうか。こういった言語化が難しい事象に関して、皆さんがどのように折り合いをつけて日々を過ごしているのでしょうか。
別に社内での出世、賃金を上げることをあきらめた訳でもなく、将来に対して絶望を感じているわけでもありません。ただ少しずつトンネルの向こう側に見えていた光が輝きを失っているような漠然としたものです。
そんなとき「不完全主義 限りある人生を上手に過ごす方法」という本を読んで少し救われました。全てを完全に終わらせることは難しい。そういったことを少しでも意識できたことで心が救われました。
もし皆さんも時間があれば、ぜひ読んでみていただければ幸いです。
